股权投资中用多层合伙企业搭建持股平台已经十分常见。底层公司分红向上逐层分配到上层合伙企业,再给到最顶端的自然人合伙人,这笔收入该如何征收个人所得税,一直是资管和私募行业长期争论的话题。不同地方税务机关给出了不一样的处理思路,咨询答复和稽查处罚案例甚至出现结论相反的情况。霍尔果斯盛世亿达股权投资合伙企业的税务处罚案件,把这项争议再次摆在从业者面前。本文结合现行政策与公开案例梳理两种不同的征管观点,搭配简单示例方便理解,供大家参考交流。
一、现行核心政策的原文与适用边界
目前处理合伙企业投资分红个税问题最核心的文件是《国家税务总局关于<关于个人独资企业和合伙企业投资者征收个人所得税的规定>执行口径的通知》(国税函〔2001〕84号,以下简称“84号文”)。84号文第二条明确,个人独资企业和合伙企业对外投资分回的利息或者股息红利,不并入企业的收入,单独作为投资者个人取得的利息股息红利所得,按利息股息红利所得应税项目计算缴纳个人所得税。这条政策发布时间较早,文件表述只提到合伙企业对外投资取得分红。实务分歧就此产生。
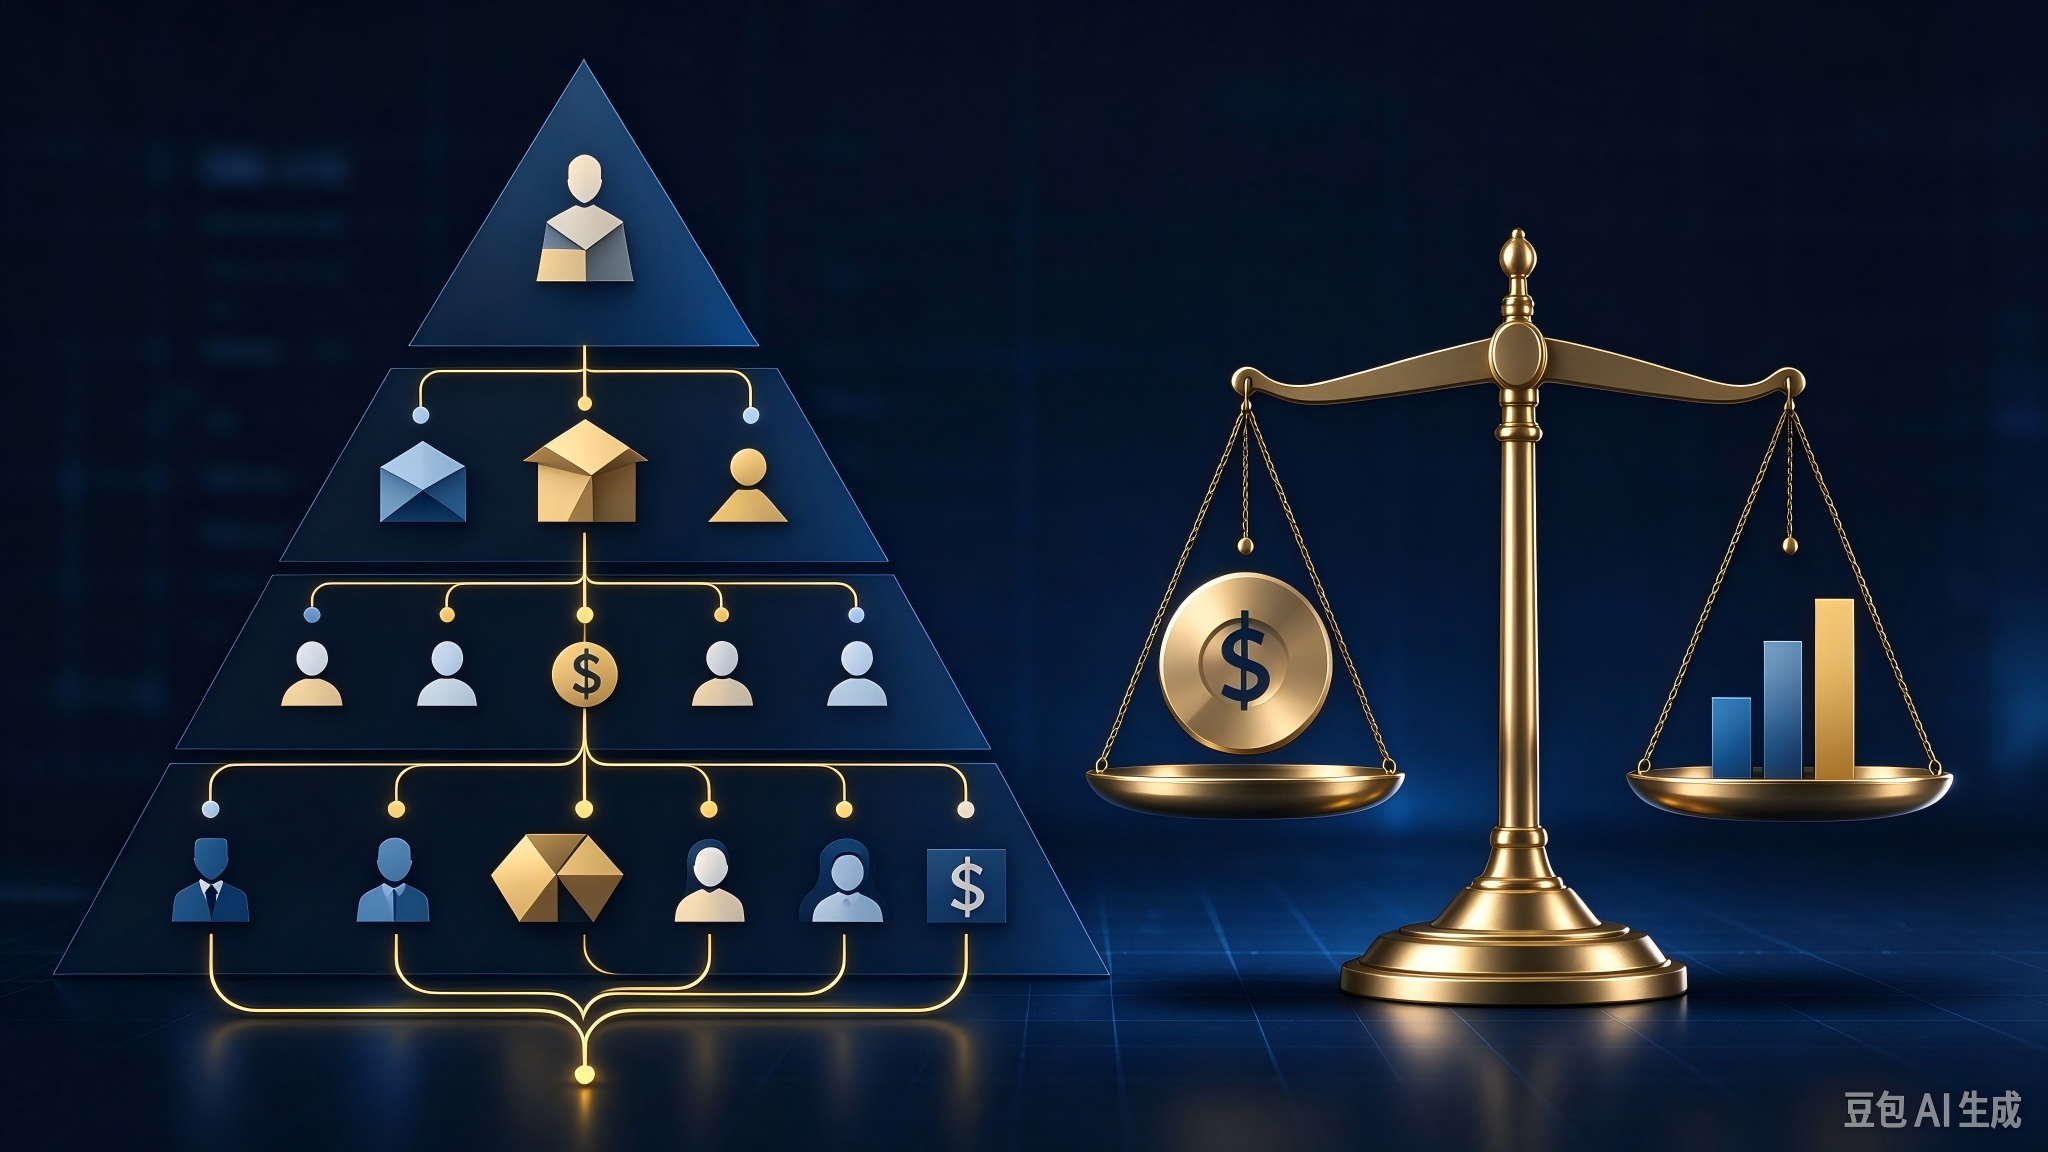
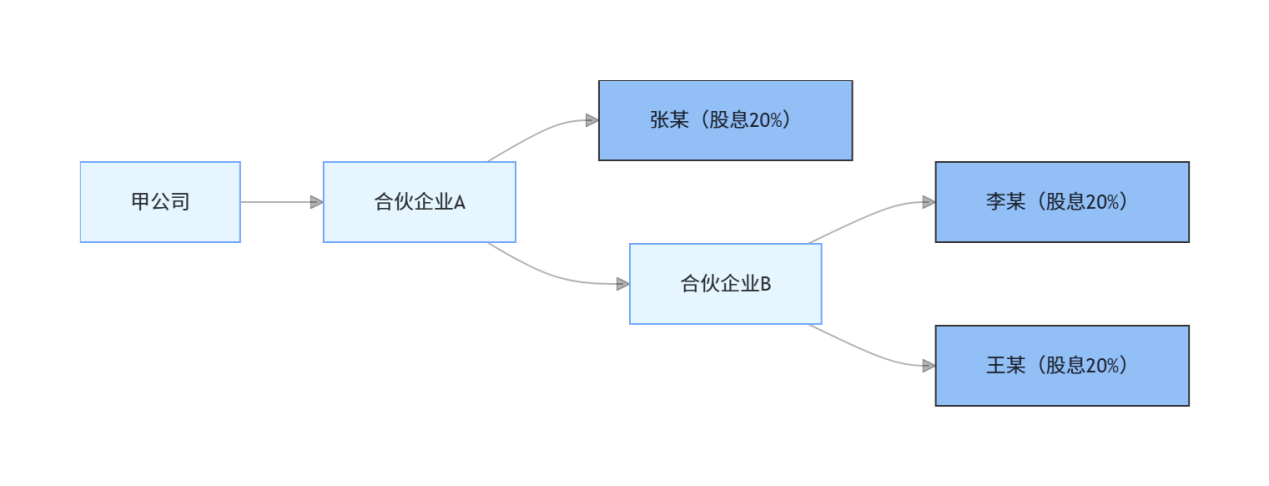
我们可以用一个很直观的架构来理解争议。甲公司进行分红,收益给到合伙企业A。合伙企业A存在两类合伙人,一类是自然人张某,另一类是合伙企业B。合伙企业B的合伙人,为自然人李某和王某。
支持穿透计税一方的理解:
所得的来源属性不会因为中间增加一层合伙企业发生改变。这笔分红源头来自甲公司,不管是直接作为A合伙人的张某,还是经过B合伙间接持股的李某、王某,取得的都属于股息红利。全部可以适用84号文的规则,按照20%税率缴纳个税,该笔收入都不能并入合伙企业经营所得,也不可以抵扣A或者B合伙层面的成本费用以及以前年度亏损。
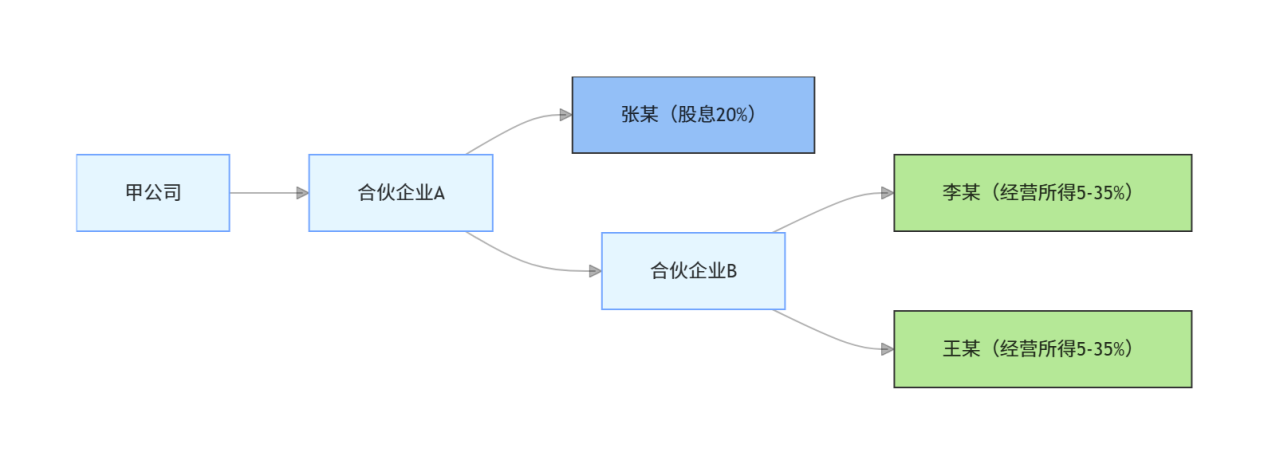
持相反意见的一方则提出,84号文适用范围只适用于合伙企业直接投资于有限责任公司或者上市公司的单层架构。依旧沿用上面同一个架构。甲公司分红给到合伙企业A,A分给自然人张某,张某直接适用84号文,按20%股息红利计税。 但合伙企业B是A的合伙人,B本身并没有直接投资甲公司,B取得的是来自合伙企业A的分配,不属于文件所描述的对外投资。因此B拿到的这笔款项要并入B的经营收入,B下面的自然人李某、王某,按照经营所得适用5%至35%五级超额累进税率计税,同时可以正常扣除B合伙的成本费用,弥补以前年度亏损。
国家税务总局后续没有出台专门文件针对多层合伙场景做出进一步明确。政策条文本身的适用边界没有统一解释,也就造成各地征管口径出现差异。
二、两类不同的税务口径与实务案例
上面两种理论观点,在现实征管中均能找到对应的官方参考。我们可以结合公开税务处罚案例直观理解第一种口径。霍尔果斯盛世亿达股权投资合伙企业有限合伙相关处罚文书伊州税稽罚〔2025〕49号中披露,这家合伙企业收到被投企业的收益分配款项后,向15位个人合伙人做利润分配。税务机关最终认定该笔款项属于利息股息红利所得,合伙企业需要履行个人所得税代扣代缴义务。这个稽查案例清晰体现出部分地区税务机关,认可合伙平台收到的投资分红性质可以直接穿透至自然人合伙人。
而另一类口径,先后有重庆税务和湖南税务在12366平台给出相近答复。纳税人提出这样一个业务情形。合伙企业A收到对外投资公司的分红50万。合伙企业A的合伙人之一合伙企业B应分得40万。合伙企业B的某自然人合伙人甲按比例应分得20万。纳税人询问自然人合伙人甲分得的20万款项,应当按照利息股息红利所得20%的税率纳税,还是按照合伙企业B的经营所得5%到35%的超额累进税率纳税。两地税务机关均认为国税函〔2001〕84号的股息红利单独计税规则只适用于单层合伙企业。多层嵌套架构下这笔所得不能继续穿透,底层自然人合伙人要按经营所得计税。同一业务场景出现完全相反的处理逻辑,也正是这个议题长期存在争议的核心原因。
三、两种观点背后的风险提示
从纳税人角度来看,两种口径对应完全不同的涉税风险。如果企业参考穿透观点按20%股息红利申报,但是主管税务机关采用湖南重庆12366的口径,就会被认定申报错误,需要调整为经营所得重新计税。举个简单测算例子,假设一笔分配收益200万元,不考虑其他扣除。按股息红利计税,个税为40万元。如果适用经营所得MAX税率,扣除相应费用后,个税金额会发生变化,两者税负差异明显。
反过来如果企业直接并入经营所得申报并且抵扣亏损,一旦遇到稽查机关采纳穿透逻辑,就会像本案中的霍尔果斯合伙企业一样。税务机关会认定所得属于股息红利不能抵扣成本和亏损,需要补扣补缴个税,同时还可能产生罚款。举个例子,合伙平台往年存在亏损100万元,当年收到底层分红200万元。企业直接用亏损抵减分红,只对100万元申报经营所得。如果稽查认可穿透口径,则这200万元分红属于股息红利,不能用亏损抵扣,需要全额按20%计税。
这里需要注意一个关键点。84号文规则的核心就是分红收入单独计税,不并入合伙经营收入。无论支持哪一种观点,大家都要关注合伙平台收入核算方式。把底层分红随意并入经营所得,直接用来弥补亏损,在部分地区稽查视角下属于重大涉税风险。
多层嵌套合伙企业持股平台的分红个税争议,根源在于84号文适用范围缺少总局层面细化解释。现有的公开材料中既有地方12366咨询答复,也有正式稽查处罚案例,两类材料效力层级不同,结论也不一致。股权投资和私募从业者搭建合伙架构,不能简单套用其他地区的处理案例。落地前需要和主管税务机关充分沟通,提前评估当地征管口径,做好不同情形下的涉税测算。关于多层合伙企业取得底层公司分红,您更认同哪一种税务处理思路,欢迎在评论区留下看法参与讨论。