2026年1月1日,《中华人民共和国增值税法》正式落地实施,配套《财政部 税务总局公告2026年第10号》同步明确了劳务派遣服务的衔接规则,沿用多年的财税〔2016〕47号文中劳务派遣5%简易差额计税政策正式退出历史舞台。本文将结合政策原文,完整拆解新规实操要点。
文件1:《中华人民共和国增值税法》(2026年1月1日施行)
文件2:《财政部 税务总局公告2026年第10号》第四条
变化项目 | 原政策 (执行至2025.12.31) | 新政策(2026.1.1-2027.12.31) | 变化内容 |
计税方式(一般纳税人) | 二选一: ①全额 6% 一般计税(可抵进项) ②差额 5% 简易计税(不可抵进项) | 二选一: ①全额 6% 一般计税(全额纳税,可抵进项) ②差额 6% 一般计税(差额纳税,可抵进项) | 取消5%简易计税,增加6%差额计税 |
计税方式(小规模纳税人) | 二选一: ①全额简易(3%或减按1%) ②差额 5% | 全额简易(3%或减按1%) | 取消差额计税选项,统一适用全额计税 |
开票规则 | 差额部分开 5% 专票,扣除部分开普票;可分开两张票 | 一票双列,同票列明全额收入与扣除额;启用“差额征税开票”,税额按差额算 | 一票双列,不得拆分,否则发票不合规 |
税负影响 | 选 5% 简易时税负低 (不可抵扣进项) | 税率升至 6% 但可抵进项 | 税率上升但可抵进项,实际税负可能更低 |
一、一般纳税人开票规则
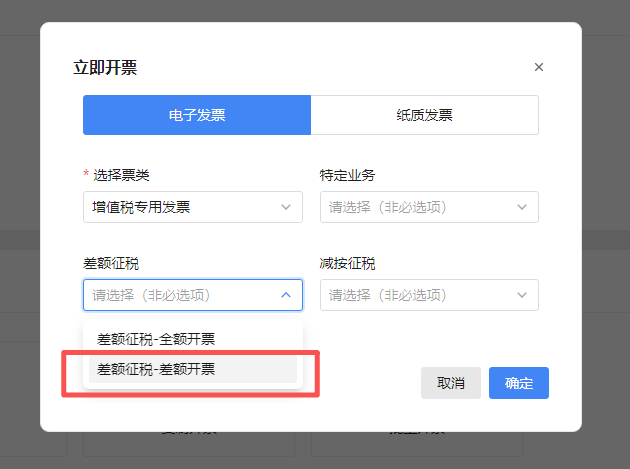
必须使用“差额征税”功能开具发票,严禁拆票。在电子发票系统中选择“差额征税”,在同一张发票上分行列明全额收入与扣除的代付金额备注栏自动体现扣除额信息。
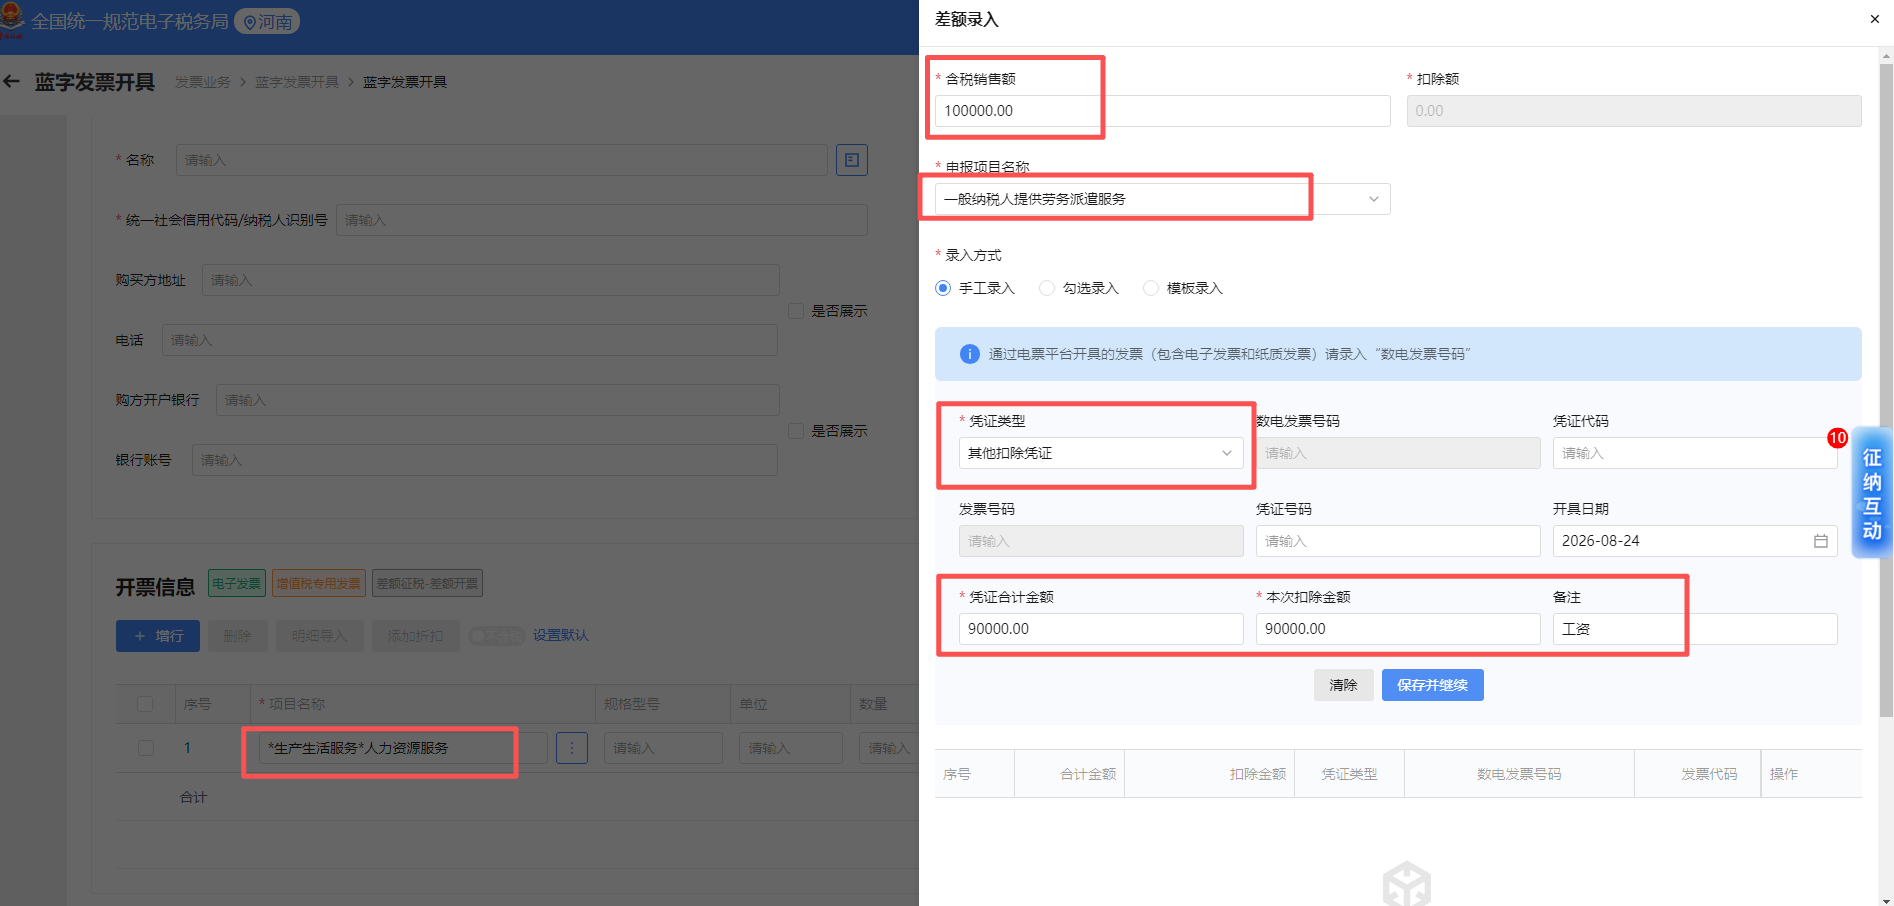
以增值税专用发票为例:某劳务派遣公司A为一般纳税人,2026年1月向企业B(一般纳税人)提供劳务派遣服务,取得含税销售额100000元,代企业B支付给劳务派遣员工的工资90000元,如A选择适用差额征税政策,且B索取增值税专用发票,开票操作指引如下:
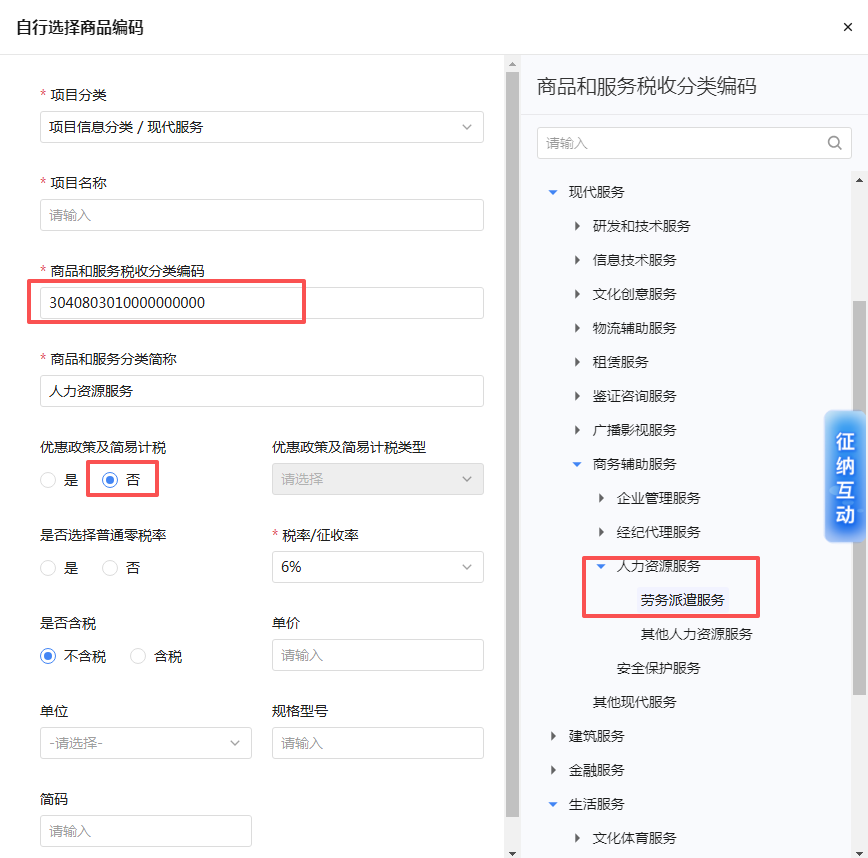
1.开票信息维护
2.蓝字发票开具
3.差额录入
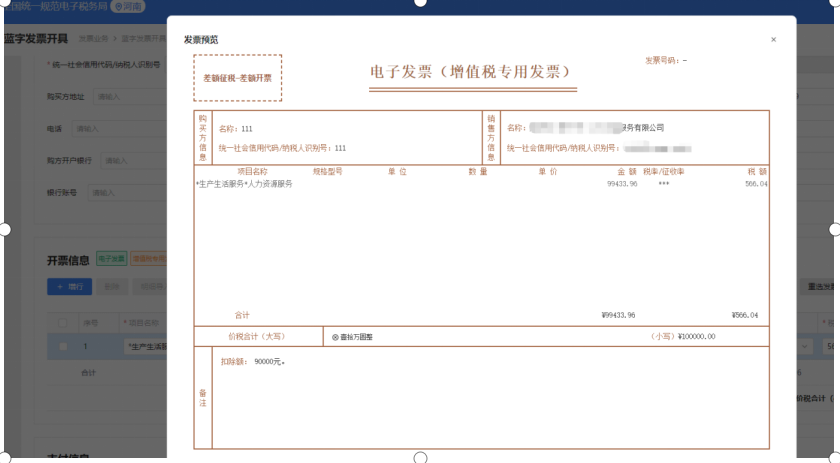
4.票样如下:“税率”栏为“***”,备注栏显示“扣除额”。
二、一般纳税人申报表填列
附表(一):将扣除前的销售额及税额填写在第5行“6%税率"的第1列至第11列",开具增值税专用发票”填入销售额99433.96元、销项税额566.04元;第12列“扣除项目本期实际扣除金额”填90000元(根据附表三第5列提取);系统自动计算第13、14列“差额后含税销售额”“应纳税额”。
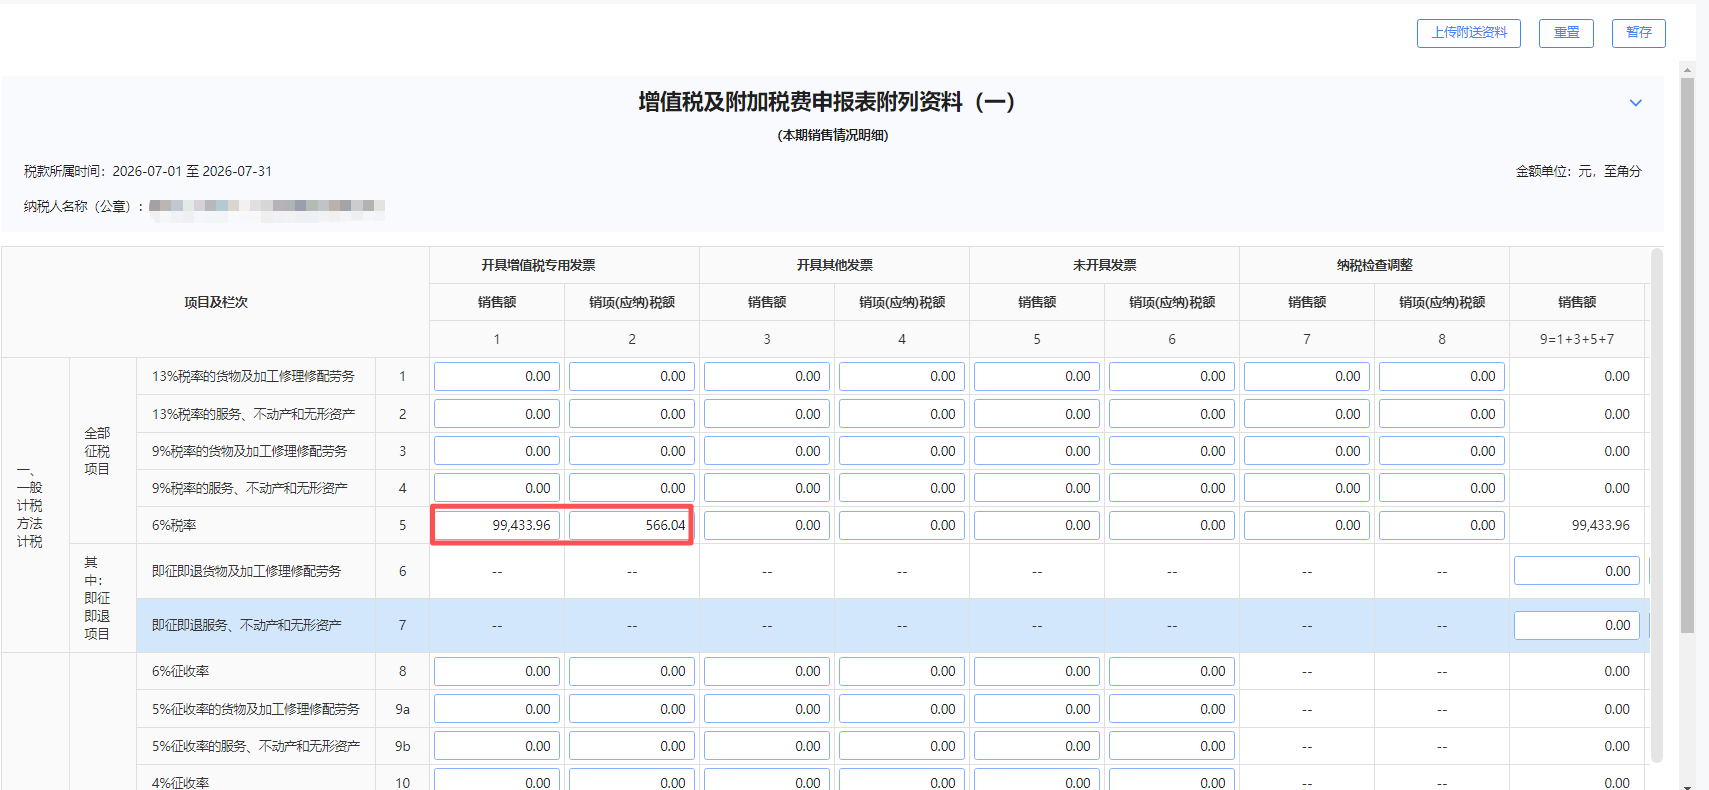
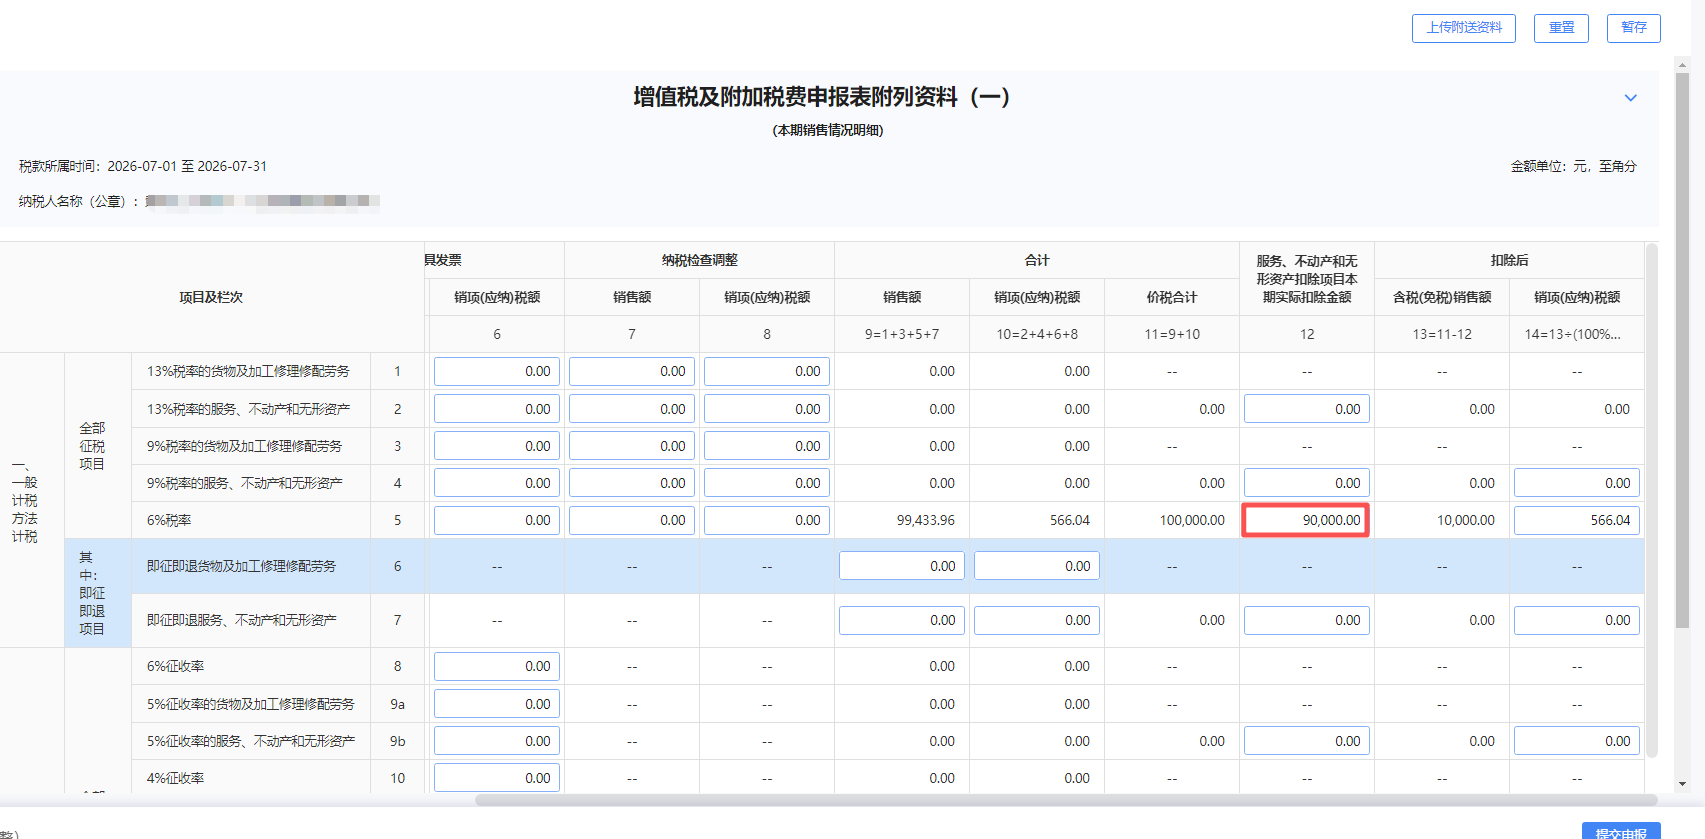
附表(三):《服务、不动产和无形资产扣除项目明细》“本期服务不动产和无形资产价税合计额”填100000元;“本期发生额”和“本期实际扣除金额”均填90000元。
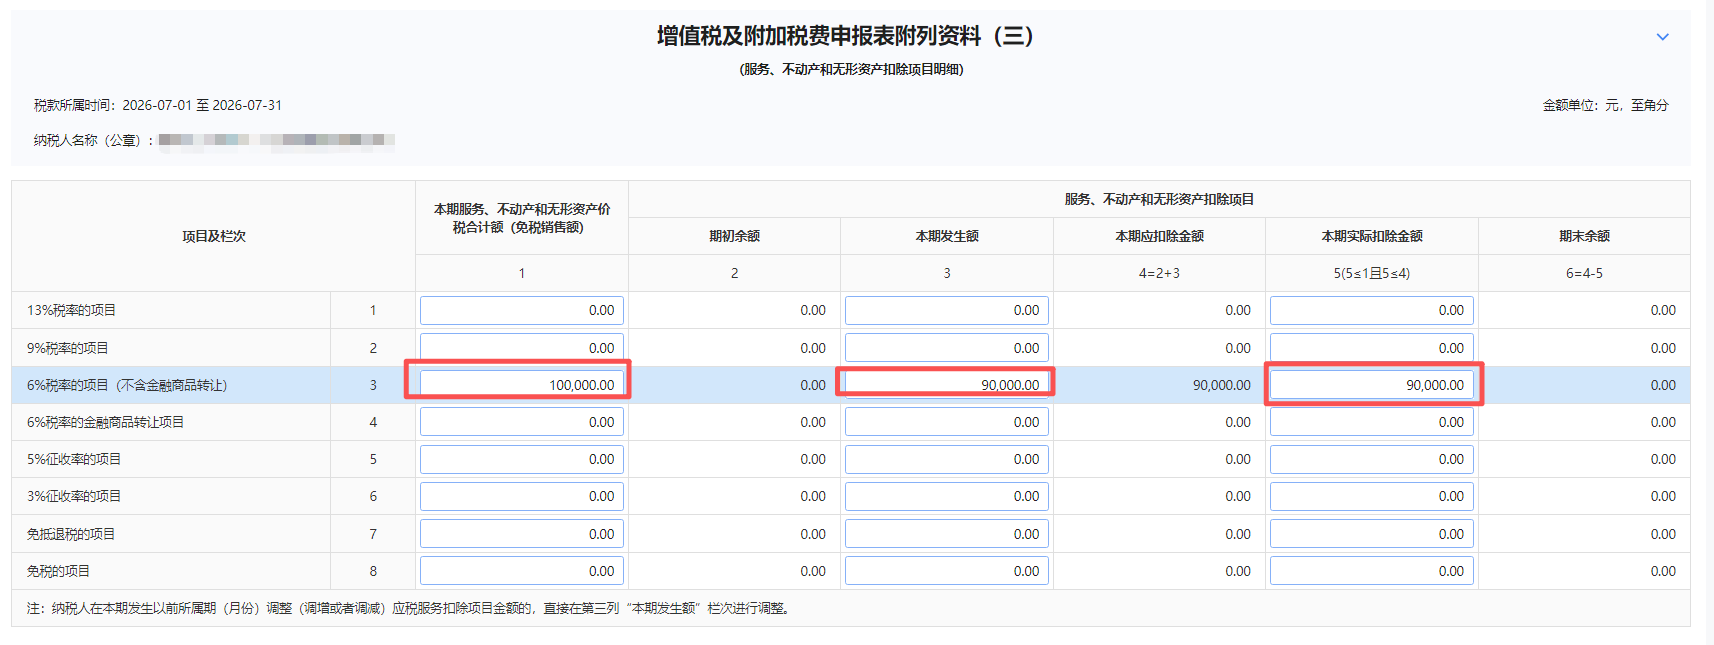
主表:附表填报完成保存后,主表自动抓取数据,只需要确认核对各项金额即可!
三、账务处理
针对一般纳税人提供劳务派遣服务,适用6%一般计税方式下差额扣除的账务处理,目前网络各类实操口径说法不一。我们按照上述案例,区分不同情形列示如下:
业务节点 | 处理方式一 | 处理方式二 |
收到款项并确认收入 | 借:银行存款100000 贷:主营业务收入94339.62 应交税费-增值税(销项税额)5660.38 | 借:银行存款100000 贷:主营业务收入99433.96 应交税费-增值税(销项税额)566.04 |
计提派遣员工薪酬 | 借:主营业务成本90000 贷:应付职工薪酬90000 | 同“情形一” |
支付派遣员工薪酬 | 借:应付职工薪酬90000 贷:银行存款90000 | 同“情形一” |
差额扣除对应销项税额抵减 | 借:应交税费-增值税(销项税额抵减)5094.34 贷:主营业务成本5094.34(借方显示负数) | / |
账务处理说明 | 企业发生可扣减销售的成本费用时,先计入“主营业务成本”科目,待取得合规凭证且纳税义务发生后再通过“销项税额抵减”冲减成本。 | 会计收入与税额的确认以发票为依据,做到账、票、申报表完全匹配,不再先计算确认收入和销项税,再通过销项税额抵减实现差额缴税的复杂处理。 |
五、高频涉税风险
1.无证开票风险:未取得劳务派遣经营许可证却开具差额征税发票,税务机关会要求全额补税并加收滞纳金;
2.分票开具风险:薪酬社保、服务费分开两张发票开具,差额扣除资格作废,触发稽查补税;
3.资料缺失风险:未妥善留存员工工资发放流水、社保缴费等凭证,差额扣除金额不予认可。
以上就是增值税法施行后劳务派遣差额征税的核心变化与账务处理要点。关于差额扣除的会计处理,实务中仍存在不同理解——您更倾向于哪种做账方式?在实际申报或开票过程中还遇到了哪些问题?欢迎在评论区交流探讨,共同理清实操难点。